A tão sonhada independência financeira na aposentadoria não é fruto do acaso: ela decorre de um planejamento financeiro integrado, construído com estratégias de renda, disciplina e visão de longo prazo.
Estruturalmente, o ecossistema de previdência e geração de renda opera em três frentes complementares:
- Previdência Social Pública (RGPS/RPPS): A base de proteção social institucional.
- Previdência Complementar (EFPC/EAPC): Fundos corporativos, setoriais ou planos privados (PGBL/VGBL).
- Renda Passiva e Acumulação Patrimonial: A construção direta de ativos imobiliários, mobiliários ou societários.
Longe de serem exclusivas, essas estratégias podem — e devem — ser combinadas. A seguir, detalhamos as características jurídicas e financeiras de cada uma para apoiar a construção do seu plano de aposentadoria.
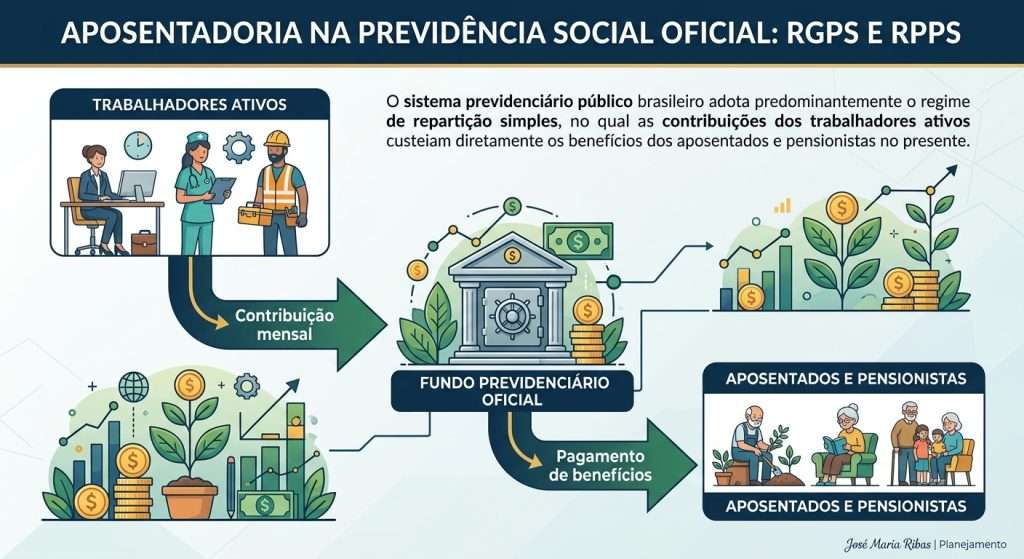
APOSENTADORIA NA PREVIDÊNCIA SOCIAL OFICIAL: RGPS E RPPS
O sistema previdenciário público brasileiro adota predominantemente o regime de repartição simples, no qual as contribuições dos trabalhadores ativos custeiam diretamente os benefícios dos aposentados e pensionistas no presente.
Regime Geral de Previdência Social (RGPS)
Operado pelo Instituto Nacional do Seguro Social (INSS), possui filiação obrigatória para empregados CLT, trabalhadores avulsos, autônomos e contribuintes individuais. O sistema também permite a inscrição como segurado facultativo (a partir dos 16 anos) para quem não possui renda própria, como estudantes e donas de casa.
- Limitação Financeira: O benefício do RGPS está sujeito ao teto máximo do INSS (ajustado anualmente).
Regime Próprio de Previdência Social (RPPS)
Voltado exclusivamente aos servidores públicos titulares de cargos efetivos da União, Estados, Distrito Federal e Municípios.
- Regras de Proventos: Desde a Reforma da Previdência (Emenda Constitucional nº 103/2019), a paridade e a integralidade são restritas aos servidores que ingressaram no serviço público até 31 de dezembro de 2003 e preencham os requisitos de transição. Para os contratados após esse marco, o teto de proventos segue a limitação do RGPS, exigindo adesão à previdência complementar pública (como a Funpresp) para complementação da renda.
Ponto de Atenção: Acompanhar extratos como o CNIS (Cadastro Nacional de Informações Sociais) e manter as contribuições em dia é essencial para evitar inconsistências nos vínculos que atrasem a concessão do benefício no futuro.
APOSENTADORIA NA PREVIDÊNCIA COMPLEMENTAR: FUNDOS FECHADOS E ABERTOS
A legislação brasileira (Lei Complementar nº 109/2001) disciplina a Previdência Complementar, dividindo-a em duas estruturas principais. A adesão a esses planos não substitui a contribuição obrigatória aos regimes públicos (INSS ou RPPS).
Entidades Fechadas de Previdência Complementar (EFPC)
Conhecidas como Fundos de Pensão, são patrocinadas por empresas públicas ou privadas, ou instituídas por entidades de classe e sindicatos.
- Vantagem do Aporte Paritário: Em muitos planos corporativos, o empregador aloca uma contrapartida proporcional à contribuição do colaborador (ex.: para cada R$ 1,00 aportado, a empresa aporta outro R$ 1,00), acelerando exponencialmente a formação da reserva.
Entidades Abertas de Previdência Complementar (EAPC)
Operadas por seguradoras e bancos, são acessíveis a qualquer pessoa física sob as modalidades de PGBL e VGBL:
| Categoria | Indicação Principal | Tratamento no Imposto de Renda |
| PGBL (Plano Gerador de Benefício Livre) | Quem utiliza a declaração completa do IR. | Permite deduzir até 12% da renda bruta tributável anual. O IR incide sobre o total resgatado no futuro. |
| VGBL (Vida Gerador de Benefício Livre) | Quem utiliza a declaração simplificada ou já atingiu o limite de 12%. | Não deduz no IR anual. Na fase de resgate, o IR incide apenas sobre os rendimentos. |
Além da eficiência tributária na fase de acúmulo, esses fundos oferecem alternativas de escolha de tabela regressiva ou progressiva de IR adequando-se ao horizonte temporal de cada investidor.
ACUMULAÇÃO PATRIMONIAL E RENDA PASSIVA PARA A APOSENTADORIA
Além da cobertura previdenciária tradicional, a construção de autonomia financeira pode ser fortalecida pelo investimento direto em ativos geradores de renda. Essa estratégia busca gerar caixa recorrente sem depender de novos esforços de trabalho (renda passiva).
Principais Formas de Ativos Geradores de Renda:
- Mercado Imobiliário e FIIs: Unidades imobiliárias voltadas para locação residencial/comercial ou Fundos de Investimento Imobiliário (FIIs) com distribuição periódica de proventos.
- Participações Societárias: Ações corporativas pagadoras de dividendos ou cotas de empresas com forte fluxo de caixa e lucros distribuíveis.
- Propriedade Intelectual e Industrial: Royalties decorrentes de patentes, registros industriais e direitos autorais.
Essa abordagem envolve competências de gestão patrimonial, eficiência fiscal e empreendedorismo. Quando bem estruturada, pode viabilizar a conquista da independência financeira antes dos prazos estipulados pelas regras de transição dos órgãos previdenciários públicos.
INTEGRAÇÃO DO PLANEJAMENTO DE APOSENTADORIA AO PLANEJAMENTO SUCESSÓRIO
Construir renda para a aposentadoria é apenas uma das etapas do ciclo de vida financeiro. Um plano robusto exige igual cuidado na preservação do capital e na proteção jurídica da família.
Sem o devido planejamento patrimonial e sucessório, reservas financeiras, fundos de previdência e ativos imobiliários podem ser impactados por custos de inventário, conflitos familiares ou exigências tributárias (como o ITCMD). Integrar estratégias previdenciárias a instrumentos de organização patrimonial garante tranquilidade financeira no presente e a transmissão segura de legados no futuro.
PERGUNTAS FREQUENTES (FAQ) SOBRE PLANEJAMENTO DE APOSENTADORIA
Não. No Brasil, a filiação ao Regime Geral de Previdência Social (RGPS) ou ao Regime Próprio (RPPS) é obrigatória por lei para todos os trabalhadores com renda decorrente do trabalho (CLT, servidores públicos, autônomos e empresários). A previdência privada (aberta ou fechada) possui natureza jurídica complementar e facultativa. Portanto, ela atua como um segundo pilar de proteção e acúmulo de capital, funcionando de forma paralela e independente, sem desobrigar o recolhimento das contribuições previdenciárias oficiais.
A escolha entre PGBL e VGBL depende essencialmente do modelo de declaração do Imposto de Renda Pessoa Física (IRPF) utilizado pelo contribuinte:
PGBL (Plano Gerador de Benefício Livre): Indicado para quem entrega a declaração do IRPF pelo modelo completo. Permite deduzir os aportes da base de cálculo do imposto até o limite de 12% da renda bruta tributável anual. Contudo, no momento do resgate ou recebimento da renda, o IR incidirá sobre o valor total acumulado (principal + rendimentos).
VGBL (Vida Gerador de Benefício Livre): Indicado para quem utiliza o modelo simplificado, é isento de IRPF ou já atingiu o teto de 12% no PGBL. Não permite dedução anual na declaração, mas, na fase de resgate, a tributação do IR incide exclusivamente sobre os rendimentos auferidos, e não sobre o capital aportado.
A paridade (direito a reajustes iguais aos dos servidores ativos) e a integralidade (proventos iguais à última remuneração do cargo efetivo) são restritas aos servidores públicos que ingressaram no serviço público até 31 de dezembro de 2003 e que preencham os requisitos das regras de transição estabelecidas pela legislação previdenciária (como a Emenda Constitucional nº 103/2019).
Para os servidores que ingressaram a partir de 1º de janeiro de 2004, os proventos de aposentadoria são calculados com base na média aritmética das contribuições. Já para os que ingressaram após a implementação do regime de previdência complementar do respectivo ente público, os benefícios do RPPS ficam limitados ao teto do INSS, sendo necessária a adesão à previdência complementar (como a Funpresp) para obter rendimentos superiores a esse limite.
De acordo com o artigo 794 do Código Civil brasileiro e a jurisprudência dominante do Superior Tribunal de Justiça (STJ), os planos de previdência complementar aberta (especialmente o VGBL) possuem natureza de estipulação em favor de terceiro e seguro de pessoa. Por essa razão:
Não integram a herança: Os valores não entram no processo de inventário e são pagos diretamente aos beneficiários indicados pelo titular.
Liquidez imediata: As seguradoras costumam liberar os recursos em poucos dias após a apresentação da documentação, garantindo sustentação financeira aos dependentes no momento da sucessão.
Ressalva jurídica e tributária: O enquadramento tributário (incidência de ITCMD sobre VGBL/PGBL) passa por constantes debates legislativos e jurisprudenciais nos Estados. Por isso, a utilização da previdência privada deve estar integrada a uma estratégia ampla de Planejamento Patrimonial e Sucessório, coordenada com outros instrumentos jurídicos para evitar questionamentos judiciais ou autuações fiscais.
BIBLIOGRAFIA E REFERÊNCIAS NORMATIVAS
SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Orientações sobre Planos de Previdência Complementar Aberta (PGBL e VGBL).
BRASIL. Constituição da República Federativa do Brasil de 1988. Brasília, DF: Presidência da República. (Artigos 40 e 201 — Dispõe sobre o RPPS e o RGPS).
BRASIL. Emenda Constitucional nº 103, de 12 de novembro de 2019. Altera o sistema de previdência social e estabelece regras de transição.
BRASIL. Lei Complementar nº 109, de 29 de maio de 2001. Dispõe sobre o Regime de Previdência Complementar.
INSTITUTO NACIONAL DO SEGURO SOCIAL (INSS). Carta de Serviços ao Cidadão e Extrato CNIS. Ministério da Previdência Social.